Comment calculer ton reste à vivre d’étudiant
Le loyer est parti, la bourse ou la paie n’est pas encore là, et tu ne sais plus vraiment combien tu peux dépenser cette semaine. Le reste à vivre répond à cette question avec un seul chiffre. Voici comment le calculer, avec une feuille, un tableur ou ton téléphone.
1. Le reste à vivre, c’est quoi ?
C’est ce qu’il te reste pour le quotidien (courses, sorties, imprévus) une fois payé tout ce qui part chaque mois quoi que tu fasses. La formule tient en une ligne :
Reste à vivre = revenus du mois − charges fixes − abonnements − épargne prévue
Ce n’est pas un jugement sur ta façon de dépenser : c’est un point de repère pour le mois en cours.
2. Liste tes revenus du mois
Note uniquement l’argent qui arrive vraiment sur ton compte ce mois-ci :
- ta bourse, si tu en as une ;
- tes aides (aide au logement ou autres) si elles sont versées sur ton compte (voir le cas de l’APL plus bas) ;
- ton salaire de job étudiant ;
- l’aide de ta famille, si elle est régulière ;
- un revenu ponctuel (prime, vente, remboursement) seulement le mois où il arrive.
Deux précautions. Si ton job varie d’un mois à l’autre, compte ce que tu es sûr de recevoir, pas ce que tu espères. Et ne compte pas une aide que tu as demandée mais pas encore reçue : pour l’aide au logement, service-public.fr indique que le premier paiement intervient généralement deux mois après la demande.
Tu ne sais pas à quelles aides tu as droit ? Ne devine pas : la rubrique « Vos aides financières » d’etudiant.gouv.fr présente les dispositifs (bourses, aides spécifiques, aides des régions…), et la Caf propose un simulateur pour estimer une aide au logement. Les conditions et les montants dépendent de ta situation.
3. Liste tes charges fixes
Ce sont les dépenses qui reviennent chaque mois, du même montant ou presque :
- le loyer (et les charges locatives) ;
- l’énergie (électricité, gaz) si elle n’est pas comprise dans le loyer ;
- le téléphone et internet ;
- le transport (abonnement de bus, de train…) ;
- l’assurance habitation et la mutuelle.
Si une charge est payée tous les trimestres ou une fois par an, tu peux la répartir sur les mois (montant divisé par 3 ou par 12) ou la compter en entier le mois où elle est prélevée. Choisis une méthode et garde-la.
Attention au cas de l’APL versée au propriétaire
D’après service-public.fr, l’APL est, en règle générale, versée directement au bailleur, qui la déduit de ton loyer. Dans ce cas, l’APL n’arrive jamais sur ton compte : indique comme loyer ce que tu paies vraiment, et ne mets pas l’APL dans tes revenus. Sinon, tu la comptes deux fois et ton reste à vivre paraît plus confortable qu’il ne l’est. Si ton aide au logement est versée sur ton compte, fais l’inverse : loyer complet en charge, aide en revenu.
4. N’oublie pas les abonnements
Musique, vidéo, salle de sport, stockage en ligne, application payante : pris un par un, ce sont de petits montants, et c’est justement pour ça qu’on les oublie. Ouvre tes relevés des deux ou trois derniers mois et note tous les prélèvements récurrents. Un abonnement annuel compte en entier le mois où il est prélevé. Au passage, c’est le bon moment pour repérer ceux que tu n’utilises plus.
5. Décide de ton épargne prévue
Si tu veux mettre une somme de côté ce mois-ci, retire-la avant de calculer ce que tu peux dépenser. Ce n’est pas obligatoire : si ton budget est serré, 0 € est une réponse valable. Il s’agit de ce que tu prévois de mettre de côté ce mois-ci, pas de l’argent que tu as déjà épargné.
6. Calcule ton montant après charges, puis par jour
Applique la formule : tu obtiens ton montant après charges pour le mois. C’est utile, mais difficile à suivre au quotidien. Transforme-le en budget par jour :
Budget par jour = (montant après charges − ce que tu as déjà dépensé ce mois-ci) ÷ jours restants jusqu’à la fin du mois, aujourd’hui compris
Arrondis toujours au centime inférieur : mieux vaut un chiffre un peu prudent qu’un chiffre qui promet plus que la réalité.
7. Exemple chiffré (fictif)
Les montants ci-dessous sont inventés pour l’exemple. Ce ne sont ni des moyennes, ni des montants de référence pour une aide ou un loyer. Le mois compte 30 jours, et l’APL de cet étudiant fictif est versée à son propriétaire.
| Ligne | Montant |
|---|---|
| Job étudiant | + 520 € |
| Aide familiale | + 350 € |
| Revenus | + 870 € |
| Loyer (part payée après déduction de l’APL) | − 380 € |
| Énergie | − 35 € |
| Téléphone et internet | − 15 € |
| Transport | − 25 € |
| Assurance habitation | − 9 € |
| Charges fixes | − 464 € |
| Abonnements (musique, vidéo) | − 10 € |
| Épargne prévue | − 30 € |
| Montant après charges | 366 € |
Le 1er du mois : 366 € ÷ 30 jours = 12,20 € par jour.
Le 10, il a dépensé 140 €. Il lui reste 366 − 140 = 226 €, pour 21 jours (du 10 au 30, aujourd’hui compris) : 226 ÷ 21 = 10,7619…, soit 10,76 € par jour en arrondissant au centime inférieur. Le chiffre a baissé : il sait tout de suite qu’il dépense un peu plus vite que prévu, sans attendre la fin du mois.
8. Ton reste à vivre est négatif ou très faible ?
Ça arrive, et le savoir en début de mois vaut mieux que le découvrir le 25. Quelques pistes générales :
- Vérifie tes chiffres : une charge comptée deux fois, l’APL ajoutée en revenu alors qu’elle va au propriétaire, un abonnement annuel compté tous les mois.
- Regarde les abonnements que tu peux suspendre ou résilier, et compare les offres de téléphone, d’internet ou d’énergie, comme le conseille la Caf.
- Vérifie les aides auxquelles tu pourrais avoir droit, sur etudiant.gouv.fr et avec le simulateur de la Caf.
- Parle au service social de ton Crous. Les aides spécifiques peuvent être demandées en cas de graves difficultés financières, que tu sois boursier ou non ; elles sont accordées après une évaluation sociale, il n’y a donc rien d’automatique. Le service social du Crous te reçoit sur rendez-vous ; le numéro national 09 72 59 65 65 est ouvert du lundi au vendredi, de 9 h à 17 h.
- Renseigne-toi sur les épiceries solidaires de ton campus ou de ta ville, que la Caf cite parmi les solutions en cas de difficulté.
Aucune de ces pistes n’est garantie : elles dépendent de ta situation. Mais ne reste pas seul avec un chiffre négatif.
9. Suis tes dépenses au fil du mois
Un budget calculé le 1er et oublié le 2 ne sert pas à grand-chose. Note tes dépenses au fur et à mesure (montant, et un mot pour t’en souvenir) et recalcule ton budget par jour de temps en temps, par exemple chaque semaine. Si le chiffre baisse, tu ajustes tout de suite, par petites touches, au lieu de tout rattraper en fin de mois. Et le mois suivant, repars de zéro avec les revenus et les charges de ce mois-là.
Le faire automatiquement avec Student Reset
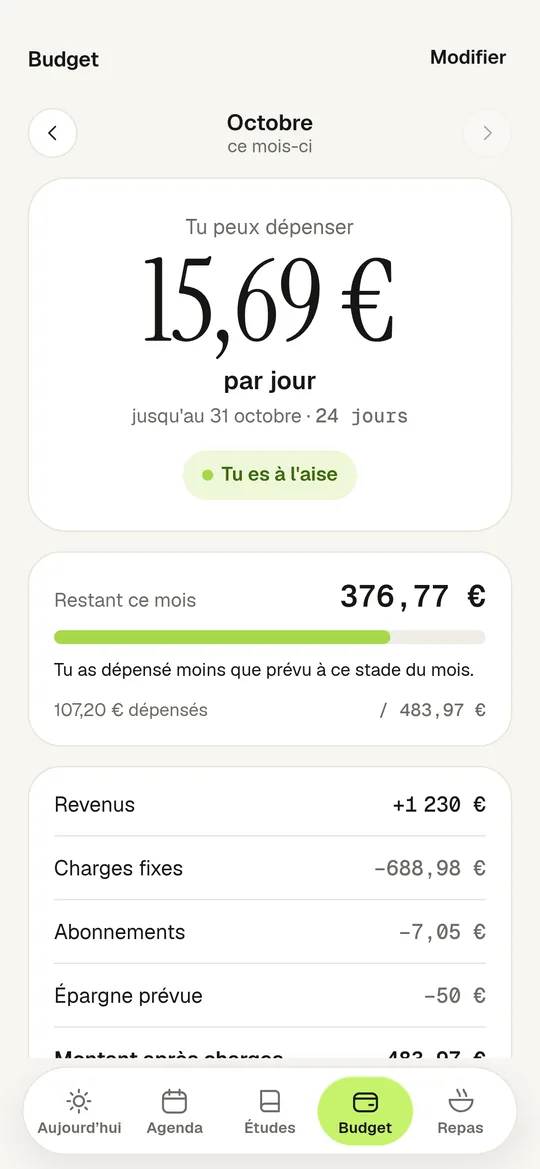
Tout ce qui précède se fait très bien à la main. Si tu préfères ne pas refaire le calcul à chaque dépense, c’est ce que fait l’onglet Budget de Student Reset :
- tu renseignes tes revenus (bourse, APL / aides, job étudiant, aide des parents, autre revenu), chaque mois ou seulement un mois donné pour un revenu ponctuel ;
- tes charges fixes (loyer, énergie, téléphone / internet, transport, assurance / mutuelle, autre charge), avec un rappel : si ton APL est versée à ton propriétaire, indique le loyer que tu paies vraiment et laisse l’APL vide ;
- tes abonnements, mensuels ou annuels (un abonnement annuel est compté en entier le mois de son prélèvement) ;
- ton épargne prévue, facultative ;
- l’app affiche le détail du calcul jusqu’au montant après charges, puis « Tu peux dépenser X € par jour jusqu’au » dernier jour du mois, arrondi au centime inférieur ;
- tu ajoutes tes dépenses en quelques secondes (montant, libellé facultatif, date) : le restant du mois et le budget par jour se mettent à jour, avec un repère (« Tu es à l’aise », « Tu dépenses un peu plus vite que prévu ») ;
- si ton budget est négatif, l’app l’affiche et t’explique pourquoi, sans le masquer ;
- au changement de mois, tout repart automatiquement, et les mois passés restent consultables avec leurs chiffres.
Tu saisis toi-même tes montants : l’app ne se connecte pas à ta banque. Elle fait le calcul, elle ne remplace pas un conseil personnalisé ni le service social de ton Crous.
7 jours d’essai gratuits, puis 5,99 €/mois ou 34,99 €/an. Un moyen de paiement est demandé au démarrage de l’essai ; rien n’est prélevé pendant 7 jours. Annulable à tout moment depuis Réglages. Tu peux aussi parcourir la démo sans créer de compte.
TVA non applicable, article 293 B du CGI.
Découvrir Student ResetQuestions fréquentes
Quelle est la différence entre reste à vivre et budget par jour ?
Le reste à vivre (ou montant après charges) est la somme disponible pour tout le mois après les charges fixes, les abonnements et l’épargne prévue. Le budget par jour, c’est ce qu’il en reste aujourd’hui, divisé par les jours restants jusqu’à la fin du mois.
Faut-il compter l’APL dans ses revenus ?
Seulement si elle arrive sur ton compte. Si elle est versée à ton propriétaire, qui la déduit du loyer, ne la compte pas en revenu et indique comme loyer ce que tu paies réellement.
Quel budget prévoir par mois quand on est étudiant ?
Il n’existe pas de montant valable pour tout le monde : il dépend de ta ville, de ton logement et de tes revenus. Le plus fiable est de partir de tes propres revenus et charges, avec la méthode ci-dessus.
Que faire si mon reste à vivre est négatif ?
Vérifie d’abord tes chiffres, puis tes abonnements et tes aides possibles (etudiant.gouv.fr, simulateur de la Caf). En cas de graves difficultés, prends rendez-vous avec le service social de ton Crous, que tu sois boursier ou non.